KUALA LUMPUR: “Beli dulu, bayar kemudian” memang nampak mudah. Barang dapat sekarang, bayaran pula boleh pecah beberapa kali. Tapi angka terbaru menunjukkan penggunaan Buy Now Pay Later (BNPL) dalam kalangan anak muda Malaysia bukan lagi kecil.
Dalam tempoh enam bulan pertama 2026 sahaja, golongan berusia 30 tahun ke bawah mencatatkan 65.9 juta transaksi BNPL bernilai RM5.4 bilion. Jumlah itu mewakili 37.9 peratus daripada keseluruhan transaksi BNPL di Malaysia.
Secara keseluruhan, sebanyak 173.9 juta transaksi BNPL bernilai RM14.7 bilion direkodkan di seluruh negara bagi tempoh sama. Golongan muda menyumbang 36.7 peratus daripada keseluruhan nilai transaksi tersebut.
Angka itu menunjukkan satu perkara: BNPL sudah menjadi sebahagian daripada cara anak muda berbelanja.
Mudah beli, tapi hutang tetap hutang
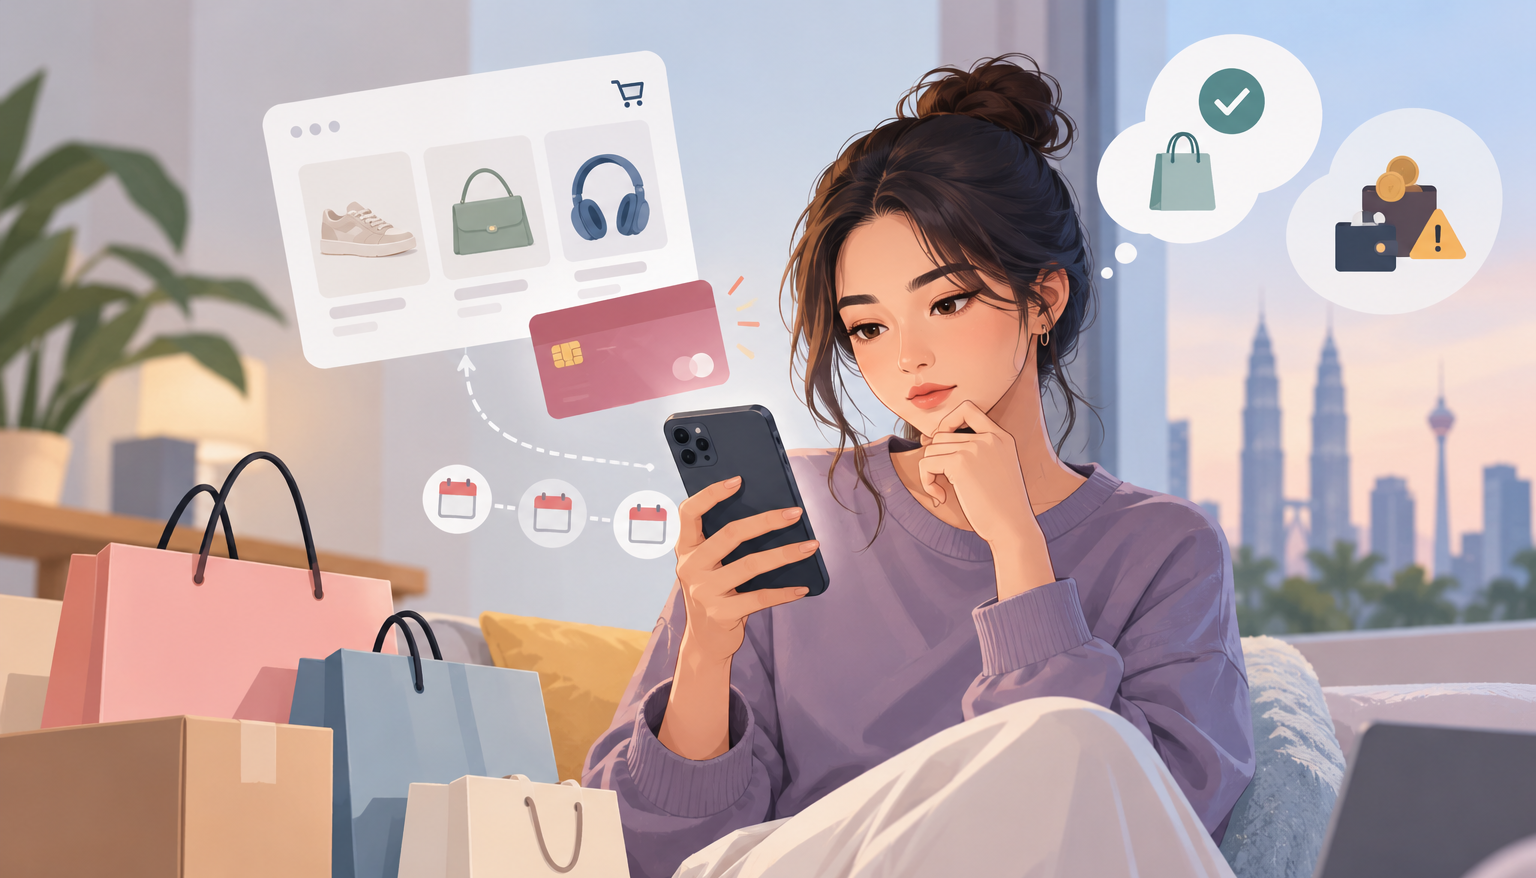
BNPL memang berguna jika digunakan dengan betul. Ia boleh membantu pengguna membahagikan bayaran kepada beberapa ansuran tanpa perlu mengeluarkan wang yang besar sekaligus.
Masalah mula timbul apabila satu pembelian bertukar menjadi lima atau enam komitmen serentak.
Setakat 30 Jun 2026, baki pembiayaan BNPL dalam kalangan golongan muda mencecah RM2.4 bilion. Daripada jumlah itu, sebanyak RM96.8 juta atau 4 peratus dikategorikan sebagai pembiayaan tidak berbayar.
Empat peratus mungkin nampak kecil, tetapi RM96.8 juta tetap satu angka yang besar.
Lebih-lebih lagi apabila BNPL mudah digunakan untuk pembelian harian — daripada pakaian, telefon dan barangan kecantikan hinggalah makanan atau pembelian kecil yang mungkin pada awalnya nampak tidak membebankan.
Kerajaan mula ketatkan peraturan
Bagi mengurangkan risiko pengguna terjerat dengan hutang berlebihan, kerajaan telah memperkenalkan Akta Kredit Pengguna 2025 dan menubuhkan Suruhanjaya Kredit Pengguna (SKP).
Sejak 1 Jun 2026, penyedia BNPL diwajibkan mendapatkan lesen daripada SKP. Mereka juga perlu membuat penilaian terhadap kelayakan kredit dan kemampuan seseorang pengguna membayar balik sebelum menawarkan kemudahan tersebut.
Penilaian itu termasuk melihat keadaan kewangan serta komitmen hutang sedia ada pengguna.
Penyedia BNPL turut diwajibkan mematuhi peraturan berkaitan ketelusan caj dan terma, pemasaran yang bertanggungjawab, layanan adil kepada pengguna serta kaedah kutipan hutang yang beretika.
Jadi, BNPL bukan semestinya sesuatu yang buruk. Ia boleh menjadi kemudahan kewangan yang berguna jika digunakan dengan disiplin.
Tetapi dengan 65.9 juta transaksi dalam masa enam bulan sahaja, persoalannya bukan lagi sama ada anak muda menggunakan BNPL atau tidak.
Persoalannya: kita guna BNPL sebab ia memudahkan hidup, atau sebab kita mula membeli benda yang sebenarnya belum mampu kita bayar?